Crédit Mutuel Banque Assurance

- 18.03K Avis
- 4,6
- Téléchargements
- 5 000 000+
 Analyse par Appgk
Quand on gère un compte bancaire à plusieurs dans un foyer, le vrai défi n’est pas seulement de consulter son solde. Il faut savoir quelle dépense est passée, suivre les paiements par carte, mettre de côté pour un projet et éviter les discussions du type « qui a payé quoi ? ». J’ai utilisé Crédit Mutuel Banque Assurance dans cette logique très quotidienne, en regardant surtout ce que l’application apporte à une personne seule, à un couple ou à un foyer qui doit coordonner ses finances sans tout mélanger.
L’application se présente comme un outil financier complet développé par Euro Information. Elle réunit la consultation du compte, le budget, la carte, l’épargne, le prêt, la bourse, les ETF, Pay et Wero dans un même espace. Elle est gratuite et classée PEGI 3, ce qui correspond à une application bancaire destinée à un public très large. Sa présence est installée depuis longtemps, puisqu’elle est disponible depuis le 28 juin 2010, et sa note moyenne de 4,6, accompagnée d’environ 89 mille évaluations, montre qu’elle est largement adoptée. Plus de 5 millions d’installations renforcent cette impression.
Une application pensée pour suivre un foyer sans perdre la séparation des comptes
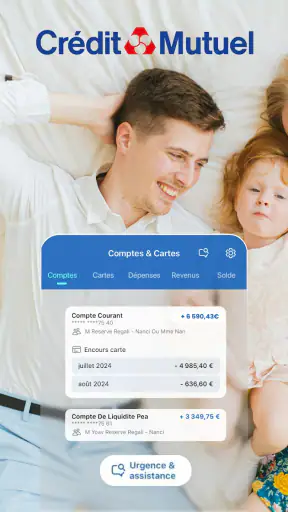
Dans un scénario familial, je trouve l’application surtout intéressante quand chacun conserve son propre périmètre bancaire. Une personne peut vérifier son compte personnel, tandis qu’un couple peut suivre un compte commun ou organiser ses dépenses à partir des mouvements visibles. Cette distinction est importante : l’application aide à centraliser les opérations auxquelles on a accès, mais elle ne transforme pas automatiquement plusieurs comptes en un tableau familial unique.
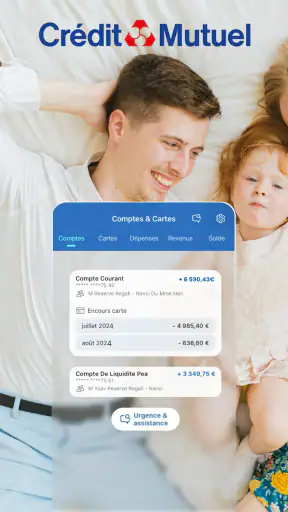
Concrètement, je l’utiliserais le matin pour contrôler les dernières opérations, puis le soir pour vérifier les paiements effectués pendant la journée. Cette habitude est plus utile qu’une consultation occasionnelle, car elle permet de repérer rapidement un prélèvement oublié, une dépense inhabituelle ou un achat qui doit être pris en compte dans le budget du foyer. La force de l’outil est de rapprocher la vision quotidienne et les décisions plus longues, comme l’épargne ou le remboursement d’un prêt.
Pour une famille, cette approche évite aussi une erreur fréquente : confondre la visibilité et le partage. Une application bancaire n’a pas besoin de montrer tous les comptes à tout le monde pour être utile. Je préfère que chaque adulte garde ses identifiants et consulte uniquement les espaces qui lui appartiennent ou auxquels il est autorisé à accéder. Cela rend la coordination plus saine, notamment lorsque les revenus, les dépenses personnelles et les engagements communs ne sont pas identiques.
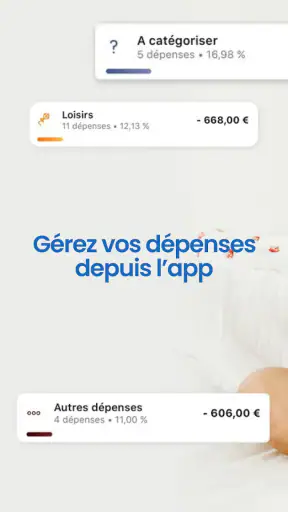
Le suivi budgétaire prend alors une place pratique. Au lieu de se fier à la mémoire, je peux regarder les dépenses réelles et décider si le foyer peut encore financer une sortie, un achat nécessaire ou un versement d’épargne. Ce n’est pas une méthode magique : il faut toujours interpréter les mouvements et tenir compte des paiements à venir. Mais le fait de disposer des informations bancaires au même endroit réduit nettement les approximations.
Ce que je prépare avant de laisser l’application entrer dans la routine familiale
La première limite à comprendre concerne la configuration du foyer. L’application est liée à une relation bancaire, pas à un tableau de bord familial universel. Si plusieurs membres utilisent la même tablette ou le même téléphone, je ne laisserais pas une session ouverte. Je fermerais systématiquement l’espace bancaire après consultation et je garderais les codes d’accès personnels, même dans un couple qui se fait confiance.
Nos actualités à lire ensuite
Voir toutes les actualités
Cette précaution n’est pas une marque de méfiance. Elle protège les informations de chacun et évite qu’un enfant, un invité ou un autre utilisateur du téléphone tombe par hasard sur un solde, un relevé ou une opération sensible. Sur un appareil partagé, la séparation des profils du téléphone reste donc essentielle. Je considère l’application comme un accès individuel à des données financières, pas comme un compte familial posé au milieu de l’écran.
La mise en place demande aussi de décider qui suit quoi. Dans un couple, il est utile de définir à l’avance les dépenses communes, la personne qui vérifie les prélèvements et la manière de parler des écarts. L’application peut fournir les mouvements et les outils financiers, mais elle ne remplace pas cette organisation. Sans règle claire, même une bonne interface risque de devenir une simple liste d’opérations consultée trop tard.
Les meilleurs aspects de Crédit Mutuel Banque Assurance
Points à retenir à propos de Crédit Mutuel Banque Assurance
Je conseille également de commencer par une routine courte. Pendant quelques jours, je regarderais uniquement les opérations récentes, les paiements par carte et les prélèvements. Ensuite seulement, j’ajouterais le suivi budgétaire, l’épargne ou les autres produits. Cette progression évite de se perdre dans les nombreuses possibilités et permet de comprendre ce qui est réellement utile au foyer.
Un point souvent sous-estimé est la différence entre consulter une opération et agir dessus. Lire un mouvement est rapide, mais modifier une habitude de dépense demande une décision. Pour cette raison, je noterais les catégories qui reviennent souvent et je comparerais le budget prévu avec la réalité. L’application devient alors un support de discussion concret, plutôt qu’un écran supplémentaire que chacun ouvre sans en tirer de conclusion.
Coordonner les dépenses, les cartes et les paiements au quotidien
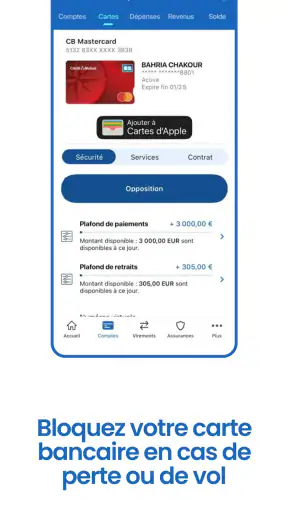
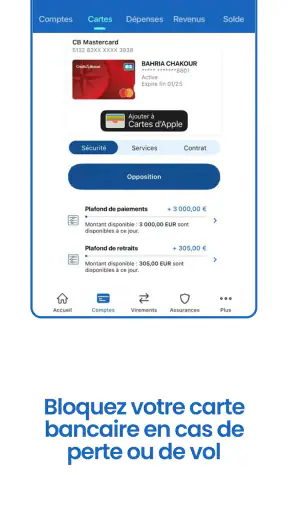
La présence des fonctions liées à la carte est particulièrement pratique dans un foyer. Lorsqu’un paiement est effectué en déplacement, il est plus simple de vérifier l’opération depuis l’application que d’attendre le relevé mensuel. Cela aide à distinguer un achat personnel d’une dépense commune et à éviter les remboursements approximatifs entre adultes.
J’apprécie aussi l’idée de réunir les moyens de paiement et les mouvements bancaires dans le même environnement. Pour un achat courant, je peux contrôler l’opération, regarder son impact sur le compte et l’intégrer mentalement dans le budget. Cette continuité est plus confortable que l’utilisation de plusieurs applications séparées, par exemple une pour la banque, une autre pour le suivi des dépenses et une troisième pour un transfert entre proches.
Les fonctions Pay et Wero peuvent également s’inscrire dans cette coordination, notamment lorsqu’il faut régler rapidement une dépense entre personnes. Je resterais toutefois attentif au destinataire et au motif du transfert avant de confirmer. La rapidité est utile, mais elle peut pousser à agir trop vite. Dans un foyer, je préfère écrire une note claire ou vérifier la conversation associée afin de savoir si le paiement concerne les courses, une facture ou un remboursement.
Un conseil concret consiste à utiliser le relevé comme point de départ d’une réunion financière très courte. Une fois par semaine, les adultes peuvent regarder les opérations récentes, identifier les dépenses exceptionnelles et décider d’un ajustement. Cette méthode fonctionne mieux qu’un contrôle permanent, qui peut donner l’impression d’une surveillance mutuelle. L’application fournit les faits ; la discussion doit rester simple et respectueuse.
Captures d’écran
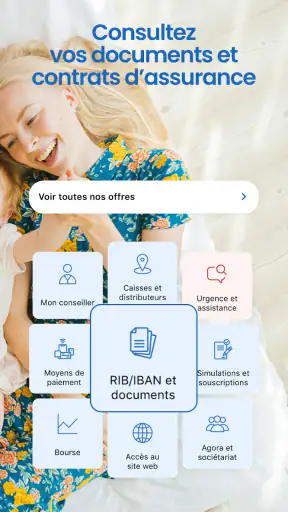
Pour les foyers qui remboursent un crédit, la présence de la rubrique consacrée au prêt peut éviter de chercher l’information dans un autre espace. Je trouve cela utile pour garder une vision globale des engagements, surtout lorsqu’un projet important doit être mis en balance avec l’épargne. En revanche, je ne prendrais jamais une décision d’emprunt uniquement parce que l’option est visible dans l’application. Une simulation ou une proposition doit être relue avec attention, en tenant compte du budget réel et de la capacité de remboursement.
La même prudence s’applique à la bourse et aux ETF. Le fait de pouvoir accéder à ces univers depuis une application bancaire est confortable pour une personne déjà familiarisée avec l’investissement. Pour un débutant, cette proximité peut toutefois donner une impression de simplicité excessive. Je commencerais par comprendre le risque, l’horizon et les frais applicables avant de déplacer l’épargne du foyer. L’application facilite l’accès ; elle ne supprime pas le besoin de réflexion.
Âge, confiance et usage avec un appareil partagé
La classification PEGI 3 indique que l’application convient à un public très large, mais cela ne signifie pas qu’un enfant doit gérer librement des opérations bancaires. Dans une famille, je distinguerais clairement l’âge d’accès à l’appareil et la responsabilité financière. Un jeune peut utiliser le téléphone du foyer pour d’autres tâches sans que cela justifie l’accès à l’espace bancaire d’un parent.
Je ne chercherais donc pas dans l’application un système de contrôle parental ou un tableau de permissions familiales que je pourrais activer pour chaque âge. Pour préserver la confiance, la protection doit venir de l’organisation du téléphone, des codes personnels et des habitudes des adultes. Cette limite est importante pour les familles qui espèrent un espace commun avec des niveaux d’accès très détaillés : ce n’est pas ainsi que je positionnerais cet outil.
Dans un couple, la confiance ne dispense pas non plus de respecter les frontières de chaque compte. Le fait de partager certaines dépenses ne veut pas dire que toutes les informations personnelles doivent être visibles. Je trouve plus sain de décider ensemble ce qui relève du compte commun, puis de conserver les comptes individuels dans leurs espaces respectifs. Cette approche réduit les malentendus et évite que l’application soit utilisée comme un instrument de contrôle.
Pour un parent qui aide un proche âgé, l’application peut servir à consulter les informations bancaires lorsque cette personne utilise elle-même ses accès et comprend les opérations réalisées. Je privilégierais une aide ponctuelle, avec explication de chaque étape, plutôt que l’enregistrement des identifiants sur un appareil partagé. La simplicité de l’accès ne doit jamais passer avant la confidentialité.
La sécurité pratique dépend aussi de l’environnement. Je n’ouvrirais pas mon compte dans un lieu où quelqu’un peut lire l’écran, et je vérifierais le destinataire avant un transfert. Ces gestes paraissent basiques, mais ils deviennent essentiels lorsque plusieurs personnes utilisent le même téléphone ou la même tablette. Une application financière peut être bien conçue et rester vulnérable à une mauvaise habitude d’utilisation.
Ce que l’application apporte face aux alternatives habituelles
Face à l’application bancaire classique qui se limite à afficher le solde et les opérations, Crédit Mutuel Banque Assurance va plus loin en réunissant le budget, la carte, le prêt, l’épargne et l’investissement. Pour moi, cet ensemble est son principal avantage. Je n’ai pas besoin de changer constamment de contexte pour passer d’une vérification de compte à une réflexion sur un objectif d’épargne.
Face aux applications de budget indépendantes, elle bénéficie d’un lien direct avec les produits bancaires concernés. Une application spécialisée peut parfois offrir une présentation plus poussée ou une méthode de suivi plus personnalisable, mais elle demande souvent une organisation supplémentaire et parfois une saisie manuelle. Ici, le suivi part des mouvements bancaires disponibles dans l’espace de la banque, ce qui réduit le travail de départ.
En contrepartie, je ne la choisirais pas si mon besoin principal est de regrouper de nombreux établissements dans une seule vision familiale très détaillée. Pour ce cas, une solution indépendante conçue autour de plusieurs banques peut être plus adaptée, à condition d’accepter ses propres contraintes de configuration et de confidentialité. De même, une personne qui veut seulement consulter son solde peut trouver l’ensemble des rubriques plus large que nécessaire.
La partie bourse et ETF intéressera surtout les utilisateurs qui veulent garder leurs produits financiers proches de leur compte courant. Quelqu’un qui recherche une plateforme d’investissement très spécialisée, avec une analyse approfondie et un environnement entièrement consacré aux marchés, préférera probablement une solution dédiée. Je vois donc l’application comme un centre bancaire polyvalent, pas comme le meilleur outil possible pour chaque besoin pris séparément.
Son autre avantage est la continuité. Les fonctions sont réunies sous l’identité de Crédit Mutuel, avec Euro Information comme développeur, ce qui donne une expérience plus cohérente qu’un assemblage d’outils sans lien. Cette cohérence compte beaucoup dans un foyer : lorsqu’une personne veut vérifier une dépense, une autre suivre l’épargne et une troisième regarder un prêt, chacun part du même environnement bancaire, tout en respectant les accès prévus.
Un scénario réaliste pour un couple ou une famille
Imaginons un couple qui reçoit ses revenus sur des comptes distincts et utilise un compte commun pour les factures. Le premier adulte ouvre l’application pour vérifier les prélèvements et les paiements par carte. Le second regarde ensuite les dépenses récentes liées aux courses et aux transports. Ils ne cherchent pas à tout fusionner : ils utilisent les informations visibles pour calculer ce qui doit être alimenté sur le compte commun et pour repérer une dépense exceptionnelle.
Après cette vérification, ils consultent le budget et décident de reporter un achat non urgent. Une partie de l’épargne prévue reste donc disponible pour une facture à venir. Si l’un des deux avance une dépense, Wero ou un autre moyen de paiement disponible peut servir à effectuer le remboursement, mais seulement après avoir vérifié le montant et le bénéficiaire. Cette séquence montre la vraie utilité de l’application : elle raccourcit le chemin entre l’opération bancaire et la décision du foyer.
Dans ce scénario, l’application ne fait pas le travail à la place du couple. Elle ne décide pas quelle dépense est raisonnable, ne crée pas une règle de partage des factures et ne remplace pas une conversation. En revanche, elle fournit un point de contrôle commun et réduit la dépendance aux relevés papier, aux souvenirs ou aux messages dispersés.
Pour une famille avec un enfant, je garderais la même logique. Les adultes suivent les comptes auxquels ils ont accès, définissent une petite routine et ne prêtent pas leur session ouverte. L’enfant peut participer à une discussion sur le budget sans avoir accès aux données bancaires. Cette séparation me paraît plus responsable qu’un partage permanent du téléphone ou des codes.
Les limites à accepter avant de l’adopter
La richesse de l’application peut aussi rendre l’interface plus dense qu’un outil consacré à une seule tâche. Une personne qui veut uniquement consulter son compte devra parcourir un environnement qui propose aussi l’épargne, les prêts, les marchés et les paiements. Je ne considère pas cela comme un défaut majeur, mais il faut accepter cette orientation généraliste.
Le suivi budgétaire demande une implication régulière. Si je ne consulte l’application qu’une fois par mois, je risque de voir les dépenses sans modifier mes habitudes. Pour obtenir un bénéfice réel, je dois prendre quelques minutes pour interpréter les mouvements et relier les informations aux objectifs du foyer. L’outil aide à mieux décider, mais il n’automatise pas la discipline financière.
Les fonctions d’investissement nécessitent également du recul. Leur présence peut être pratique, mais elle ne convient pas à quelqu’un qui veut investir sans comprendre les fluctuations ou les risques. Je les utiliserais comme un point d’accès à examiner calmement, jamais comme une invitation à agir immédiatement depuis le téléphone.
Enfin, l’application n’est pas la meilleure réponse à une organisation familiale où chaque membre veut un niveau d’accès entièrement personnalisé, des enveloppes partagées très poussées ou une consolidation de banques différentes. Dans ce cas, un outil budgétaire spécialisé peut compléter ou remplacer l’usage bancaire. Pour un client du Crédit Mutuel qui souhaite surtout gérer ses comptes et ses produits dans un même espace, le compromis me paraît toutefois pertinent.
Mon verdict pour un usage domestique
Après l’avoir envisagée comme une application de foyer plutôt que comme un simple lecteur de solde, je la trouve convaincante pour les clients du Crédit Mutuel qui veulent suivre leurs comptes, leur budget, leurs cartes, leur épargne et leurs engagements financiers au même endroit. La gratuité facilite l’essai, et la maturité du service, disponible depuis 2010, rassure sur son rôle d’outil bancaire installé.
Je la recommande particulièrement aux adultes qui veulent coordonner les dépenses communes sans effacer les frontières entre comptes personnels et compte partagé. Elle est aussi intéressante pour ceux qui souhaitent garder l’épargne, le prêt et les placements à proximité de la gestion courante. Les fonctions Pay et Wero ajoutent une dimension pratique pour les remboursements, à condition de vérifier chaque opération avant validation.
Je la conseillerais moins à une personne qui recherche une application minimaliste, à un investisseur qui veut une plateforme boursière spécialisée ou à une famille qui attend un système complet de profils et de permissions. Dans ces situations, une solution plus ciblée peut être plus claire. Pour tous les autres, le bon usage consiste à combiner accès individuel, routine de vérification et discussion honnête sur les dépenses.
Mon opinion finale est donc positive, avec une réserve simple : Crédit Mutuel Banque Assurance fonctionne mieux quand on l’utilise comme un tableau de bord personnel et bancaire, pas comme un coffre ouvert sur un appareil familial. En respectant cette frontière, je trouve qu’elle apporte une vision pratique et suffisamment large pour accompagner les décisions ordinaires du foyer, des courses du jour jusqu’aux projets d’épargne plus sérieux.
FAQ sur Crédit Mutuel Banque Assurance
Qu’est-ce que l’application Crédit Mutuel Banque Assurance permet de faire ?
L’application Crédit Mutuel Banque Assurance regroupe les principaux services bancaires et d’assurance du Crédit Mutuel sur mobile. Après connexion, vous pouvez consulter vos comptes, suivre vos opérations, effectuer des virements, gérer vos cartes, contacter votre conseiller et accéder à certains contrats d’assurance. L’interface est pratique pour les opérations courantes, même si les fonctionnalités disponibles peuvent varier selon votre caisse et les produits détenus.
L’application Crédit Mutuel Banque Assurance est-elle sécurisée ?
La sécurité repose notamment sur l’identifiant client, un mot de passe ou code personnel, ainsi que des dispositifs de validation renforcée pour certaines opérations sensibles. L’application peut également utiliser la biométrie, comme l’empreinte digitale ou la reconnaissance faciale, si votre appareil est compatible. Il est toutefois essentiel de protéger votre téléphone, de ne jamais communiquer vos codes et de vérifier attentivement les demandes de validation reçues.
Peut-on effectuer des virements et gérer sa carte bancaire depuis l’application ?
Oui, l’application permet généralement de réaliser des virements entre vos comptes et vers des bénéficiaires enregistrés, sous réserve des limites et règles de sécurité de votre établissement. Vous pouvez aussi consulter les paiements, vérifier les plafonds, activer ou désactiver certaines options de carte et signaler une perte ou un vol. Les possibilités exactes dépendent de votre contrat, de votre caisse et du type de carte utilisé.
L’application permet-elle de consulter et gérer ses contrats d’assurance ?
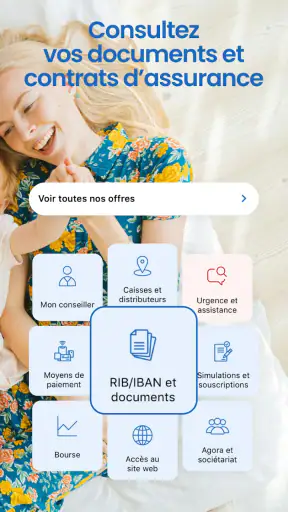
L’application donne accès à une partie des informations liées aux contrats d’assurance souscrits auprès du Crédit Mutuel. Vous pouvez notamment retrouver des documents, consulter certaines garanties, suivre un dossier ou contacter l’assistance selon le produit concerné. Pour une déclaration de sinistre ou une modification importante de contrat, des justificatifs peuvent être demandés et certaines démarches peuvent nécessiter un échange avec un conseiller.
Que faire si je n’arrive pas à me connecter à l’application Crédit Mutuel ?
En cas de problème de connexion, commencez par vérifier votre identifiant, votre code personnel, la connexion Internet et la mise à jour de l’application. Évitez de multiplier les tentatives si votre accès risque d’être bloqué. Utilisez les options officielles de récupération proposées sur l’écran de connexion ou contactez votre caisse Crédit Mutuel par un canal vérifié. Ne transmettez jamais vos codes à une personne qui vous les demande par téléphone ou message.